Bentley, Aston Martin, Armani, Missoni, Elie Saab, Pininfarina : les branded residences ne sont plus réservées aux grands noms de l’hôtellerie. La multiplication des marques venues de l’automobile, de la mode ou du design est spectaculaire. Elle peut pourtant donner une impression trompeuse du marché : les marques non hôtelières sont de plus en plus nombreuses, mais les hôtels restent très largement dominants en nombre de projets. La vraie rupture se trouve peut-être ailleurs : lorsqu’une marque n’est pas hôtelière, qui transforme sa promesse en expérience quotidienne une fois l’appartement livré ?
Un premier indicateur de cette diversification a été publié le 7 septembre par Chris Graham, spécialiste du secteur. Lors du lancement de son Branded Residences: A Compendium, moins de deux ans auparavant, celui-ci recensait environ 190 marques. L’édition n°7 en compte désormais plus de 250, dont environ 40 % relèvent de ce qu’il classe comme des marques « non-hospitality/luxury ».
Cette donnée doit cependant être utilisée avec précaution. Il s’agit du propre inventaire de Graham Associates et d’un nombre de marques, pas d’une statistique universelle mesurant leur poids dans les projets immobiliers mondiaux. C’est précisément en rapprochant cet indicateur des grandes études immobilières que la transformation devient plus lisible.
Branded residences : beaucoup de nouvelles marques, mais toujours plus de projets hôteliers
Le rapport mondial Savills 2025-2026 estimait que le marché atteindrait 910 projets à fin 2025, contre 764 en décembre 2024, sous réserve de la livraison des projets encore attendus cette année-là. Durant la période, 39 nouvelles marques hôtelières et 19 nouvelles marques non hôtelières étaient entrées dans le secteur.
Mais la répartition des projets reste très différente de celle du nombre de noms présents. Selon Savills, les marques hôtelières représentent 79 % des projets achevés et 78 % du pipeline, contre respectivement 21 % et 22 % pour les marques non hôtelières. Knight Frank aboutit à un ordre de grandeur voisin avec une méthodologie différente. Son enquête 2025 analyse plus de 1 000 projets existants ou en pipeline dans 83 pays et estime que 83 % des branded residences existantes sont rattachées à des marques hôtelières. Cette proportion devrait rester proche de 80 % dans le futur.
Ces données ne doivent pas être fusionnées : leurs bases et méthodes diffèrent.
Elles permettent néanmoins une conclusion robuste : la diversification est plus avancée dans le nombre de marques qui entrent dans le résidentiel que dans la répartition effective des projets. L’hôtellerie reste le cœur du marché.
Pourquoi l’automobile, la mode ou le design peuvent néanmoins entrer dans le résidentiel
Savills distingue désormais dans le non-hôtelier des univers aussi variés que le design, la mode, l’automobile, le golf, le wellness, la restauration, l’art, les médias ou la musique. Le design reste la catégorie la plus présente, tandis que la mode, la restauration et l’automobile figurent parmi celles dont le pipeline affiche la plus forte croissance. La logique d’extension de marque est compréhensible.
Une maison de mode ou un constructeur automobile de luxe dispose déjà de codes esthétiques, de matériaux, d’un langage de design, d’un imaginaire et parfois d’une communauté internationale. L’immobilier offre la possibilité de transposer ces attributs à un objet beaucoup plus durable qu’un vêtement ou une voiture.
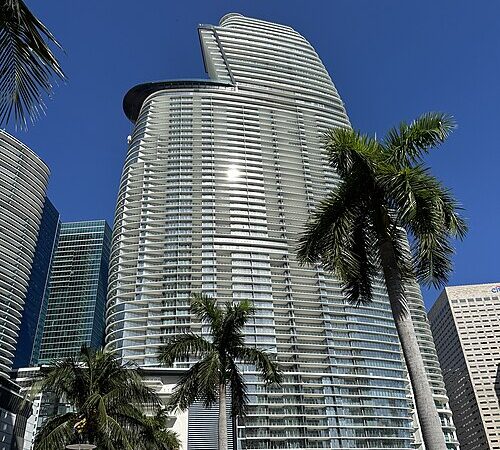
Aston Martin Residences Miami en fournit un exemple particulièrement documenté.
Le projet de 391 logements a été achevé en 2024 en partenariat avec G&G Business Developments. L’équipe design d’Aston Martin a participé à la conception des intérieurs et des espaces communs. Le constructeur décrit lui-même l’ensemble comme une traduction de son langage esthétique et de son savoir-faire dans l’immobilier. Au moment de l’achèvement, 99 % des appartements avaient déjà été vendus.
Ce cas montre ce qu’une marque non hôtelière peut effectivement apporter : reconnaissance, désirabilité et langage de design.
Il montre également ce qu’elle n’apporte pas seule : Aston Martin n’est pas devenu promoteur immobilier pour construire la tour. Le projet repose aussi sur G&G Business Developments.
La marque peut produire un premium, mais elle ne le garantit pas
La valeur économique associée au branding est elle aussi mesurable. Dans son étude 2025, Savills calcule un premium moyen mondial de 33 % pour les branded residences de son échantillon par rapport à des produits résidentiels comparables non brandés. Mais la moyenne masque de forts écarts.
Savills constate que les projets situés dans certaines villes émergentes affichent une dispersion particulièrement importante : les meilleurs peuvent nettement dépasser leur marché, tandis que les moins convaincants peuvent au contraire sous-performer les logements comparables. Le rapport en tire une conclusion explicite : la marque seule ne suffit pas. Localisation, qualité de livraison et exécution opérationnelle restent déterminantes.
Le premium n’est donc pas le prix automatique d’un logo apposé sur une tour. Il reflète des projets dans lesquels marque, immobilier, emplacement, produit et services se combinent. Une marque forte peut faciliter la différenciation, rassurer certains acquéreurs ou ouvrir l’accès à une clientèle déjà acquise à son univers. Mais dès que l’on quitte son métier d’origine, une question devient centrale : qui tient la promesse une fois la vente terminée ?
Concevoir un appartement et savoir le faire vivre sont deux métiers différents
C’est ici que l’avantage historique des marques hôtelières apparaît le plus clairement.
Four Seasons, Mandarin Oriental ou Ritz-Carlton ne proposent pas seulement un langage esthétique. Leur métier repose déjà sur des standards opérationnels et une culture du service.
Knight Frank identifie précisément comme éléments centraux des branded residences le concierge, le valet, le housekeeping ou encore la restauration en résidence. Le cabinet souligne surtout que la notoriété d’une marque peut apporter une assurance initiale, mais que la réussite dépend finalement de la capacité à délivrer cette promesse de service de façon constante.
Une marque automobile ou de mode ne possède pas nécessairement cette infrastructure.
Elle peut définir l’identité, participer à la conception, imposer des standards et contrôler l’usage de son nom, tandis qu’un développeur ou un opérateur spécialisé prend en charge le fonctionnement résidentiel. BRESI indique ainsi que les résidences associées à des marques non hôtelières sont fréquemment exploitées après livraison par le développeur ou par un opérateur white label. Les montages juridiques peuvent eux-mêmes dissocier plusieurs fonctions : licence de marque, gestion résidentielle, services, standards techniques ou intervention d’un opérateur tiers.
Le propriétaire du nom et celui qui fait vivre quotidiennement la résidence ne sont donc plus nécessairement le même acteur.
Le risque n’est pas seulement immobilier : il est aussi réputationnel
Cette dissociation crée une responsabilité particulière pour la marque. Une résidence peut porter son nom pendant de longues années. La réussite du lancement ne suffit donc pas si la maintenance se dégrade, si les services n’atteignent pas le niveau promis ou si les parties communes vieillissent mal.
Chris Graham identifie justement le maintien des standards et de la qualité de service sur le long terme comme l’un des principaux défis futurs du secteur, particulièrement pour les marques non hôtelières. Il rappelle qu’une branded residence ne consiste pas à délivrer une expérience agréable pendant deux semaines, mais à accompagner un investissement lifestyle durable.
L’expérience résidentielle devient ainsi un point de contact permanent avec la marque.
Pour une entreprise venue de la mode, de l’automobile ou du design, cette extension est beaucoup plus engageante qu’une collaboration produit ponctuelle. Un immeuble portant son nom continue d’exister longtemps après sa commercialisation.
Le risque de dilution ne vient donc pas uniquement du nombre de projets. Il peut venir d’une promesse dont l’exploitation quotidienne ne reproduit plus le niveau associé à la marque.
Le marché descend-il réellement du très grand luxe ?
Chris Graham estime également que le marché commence à s’ouvrir davantage aux segments premium, upper-upscale et midscale. Il s’agit d’un signal intéressant, mais encore davantage d’une évolution à surveiller que d’un basculement accompli.
Savills observe bien une progression modeste de catégories upscale et midscale dans son pipeline mondial, tout en soulignant que le produit reste très fortement concentré dans le luxe et l’upper-upscale.
L’Europe nuance encore davantage cette hypothèse. Dans son rapport 2026, Savills prévoit que la part des marques hôtelières luxury y passe de 55 % à 59 %, tandis que l’upscale progresse de 11 % à 14 %. La diversification du marché n’implique donc pas partout un recul du luxe.
En Europe, l’ouverture non hôtelière reste progressive
Le marché européen devrait néanmoins fortement croître. Savills recensait 141 projets à fin 2025 et en prévoit plus de 300 d’ici 2032. La France figure parmi ses dix premiers marchés européens par nombre de projets. La région reste très liée à l’hôtellerie et aux projets mixed-use ou co-localisés : ils représentent 71 % des développements achevés. Pour les seules marques hôtelières, cette part monte à 86 %.
Dans le non-hôtelier européen, le design domine encore avec 61 % des projets achevés. La mode représente 32 % des projets achevés comme du pipeline. L’automobile, malgré sa forte visibilité médiatique, ne pèse que 4 % dans les deux catégories.
Là encore, l’image publique du marché avance plus vite que ses volumes.
La prochaine compétition se jouera peut-être après la livraison
L’arrivée de nouvelles catégories de marques constitue donc bien une transformation. Mais elle ne signifie ni la disparition de l’hôtellerie, ni qu’une marque célèbre puisse naturellement devenir une bonne marque résidentielle.
Le marché pose désormais deux questions différentes. La première est immédiate : le nom peut-il aider à vendre le projet ? La seconde s’inscrit dans le temps : qui peut continuer à faire vivre la promesse associée à ce nom cinq, dix ou vingt ans après la remise des clés ?
Pour les grandes marques hôtelières, identité et exploitation ont historiquement été construites ensemble. Pour les autres, l’expérience résidentielle doit souvent être recomposée entre marque, développeur et opérateur.
C’est probablement là que se fera le vrai tri entre extension de marque et simple apposition d’un nom. Dans les branded residences, le succès ne se mesure pas seulement au jour où les logements sont vendus, mais à la capacité du système construit autour de la marque à rendre encore crédible sa promesse une fois qu’ils sont habités.
Sources
- BRESI / Chris Graham, 7 septembre 2026 — plus de 250 marques recensées dans l’édition n°7 du Compendium, contre environ 190 moins de deux ans auparavant ; environ 40 % classées non-hospitality/luxury ; progression des segments premium et enjeu du maintien des standards à long terme.
Lire l’entretien avec Chris Graham - Savills, Branded Residences Annual Report 2025-2026 — 910 projets attendus à fin 2025, 39 nouvelles marques hôtelières, 19 non hôtelières, répartition 79 %/21 % des projets achevés et 78 %/22 % du pipeline, catégories non hôtelières et premium moyen mondial de 33 %.
Consulter le rapport Savills 2025-2026 - Knight Frank, Global Branded Residence Survey 2025 — plus de 1 000 projets analysés dans 83 pays ; 83 % des projets existants associés à des marques hôtelières et environ 80 % attendus dans le futur ; importance de la constance du service.
Consulter l’étude Knight Frank - Aston Martin, 30 avril 2024 — achèvement d’Aston Martin Residences Miami, 391 logements, partenariat avec G&G Business Developments, intervention de l’équipe design et 99 % des logements vendus avant l’achèvement.
Consulter l’annonce Aston Martin - BRESI — Branded Residences FAQs — pour les marques non hôtelières, exploitation après livraison fréquemment assurée par le développeur ou un opérateur white label.
Consulter les FAQ BRESI - Keystone Law, 10 mars 2025 — complexité juridique des branded residential developments, licence de marque non hôtelière au développeur et nécessité d’organiser l’exploitation future dès la structuration du projet.
Consulter l’analyse Keystone Law - Savills, Branded Residences Europe 2026 — 141 projets européens à fin 2025 et plus de 300 attendus en 2032 ; France dans le top 10 ; luxe hôtelier de 55 % à 59 %, upscale de 11 % à 14 % ; design 61 % du non-hôtelier achevé, mode 32 % et automobile 4 %.
Consulter le rapport Savills Europe 2026